รู้เงินที่ใช้ได้จริง
ประเมินภาษีล่วงหน้าและกันเงินไว้ชำระ ช่วยให้จัดงบใช้จ่ายและออมได้ชัดเจนขึ้น
 เครื่องคำนวณ
รู้จักรายได้ เช็กสิทธิ์ลดหย่อน และเตรียมตัวก่อนยื่นภาษีปี 2569
ตรวจข้อมูล 12 ตุลาคม 2569 · สำหรับเงินได้ปี 2569 ยื่นในปี 2570
ประเมินภาษีล่วงหน้าและกันเงินไว้ชำระ ช่วยให้จัดงบใช้จ่ายและออมได้ชัดเจนขึ้น
เริ่มจากครอบครัว ประกัน และเงินสะสมที่จ่ายอยู่แล้ว แล้วจึงพิจารณารายการเพิ่มเติมตามความจำเป็น
มีเวลาตรวจเงื่อนไข ความเสี่ยง และเงินที่ต้องผูกพัน ไม่ต้องเร่งซื้อผลิตภัณฑ์เพียงเพราะใกล้สิ้นปี
เป็นการลดฐานเงินได้ที่นำไปคำนวณภาษี เช่น หากยอดนั้นอยู่ในขั้นภาษี 10% ทั้งจำนวน จะช่วยประหยัดภาษีประมาณ 1,000 บาท ส่วนเงินคืนขึ้นกับภาษีที่ถูกหักไว้และภาษีที่ต้องชำระจริง
ประเภทเงินได้มีผลต่อการหักค่าใช้จ่ายและแบบภาษี ดูลักษณะงานและสัญญาจริงประกอบ ไม่ใช้ชื่ออาชีพตัดสินเพียงอย่างเดียว
เงินเดือน โบนัส ค่าจ้าง และประโยชน์จากนายจ้าง
ค่าธรรมเนียม ค่านายหน้า หรือค่าตอบแทนจากหน้าที่และตำแหน่งงาน
ค่าลิขสิทธิ์ กู๊ดวิลล์ สิทธิอื่น และเงินรายปีตามกฎหมาย
ดอกเบี้ย เงินปันผล และผลประโยชน์จากการลงทุนตามเกณฑ์
ค่าเช่าทรัพย์สิน รวมถึงเงินได้จากการผิดสัญญาเช่าซื้อหรือขายเงินผ่อนตามกฎหมาย
กฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม บัญชี และประณีตศิลปกรรม
ผู้รับเหมาต้องลงทุนวัสดุส่วนสำคัญ นอกเหนือจากเครื่องมือ
การค้า เกษตร อุตสาหกรรม ขนส่ง และรายได้อื่นที่ไม่อยู่ในประเภท 1–7
ค่าใช้จ่ายกับค่าลดหย่อนเป็นคนละส่วน: เงินได้ประเภท 1 และ 2 หักค่าใช้จ่าย 50% รวมกันไม่เกิน 100,000 บาท ส่วนประเภทอื่นใช้หลักเกณฑ์เฉพาะ ก่อนนำมาหักค่าลดหย่อนต่อไป
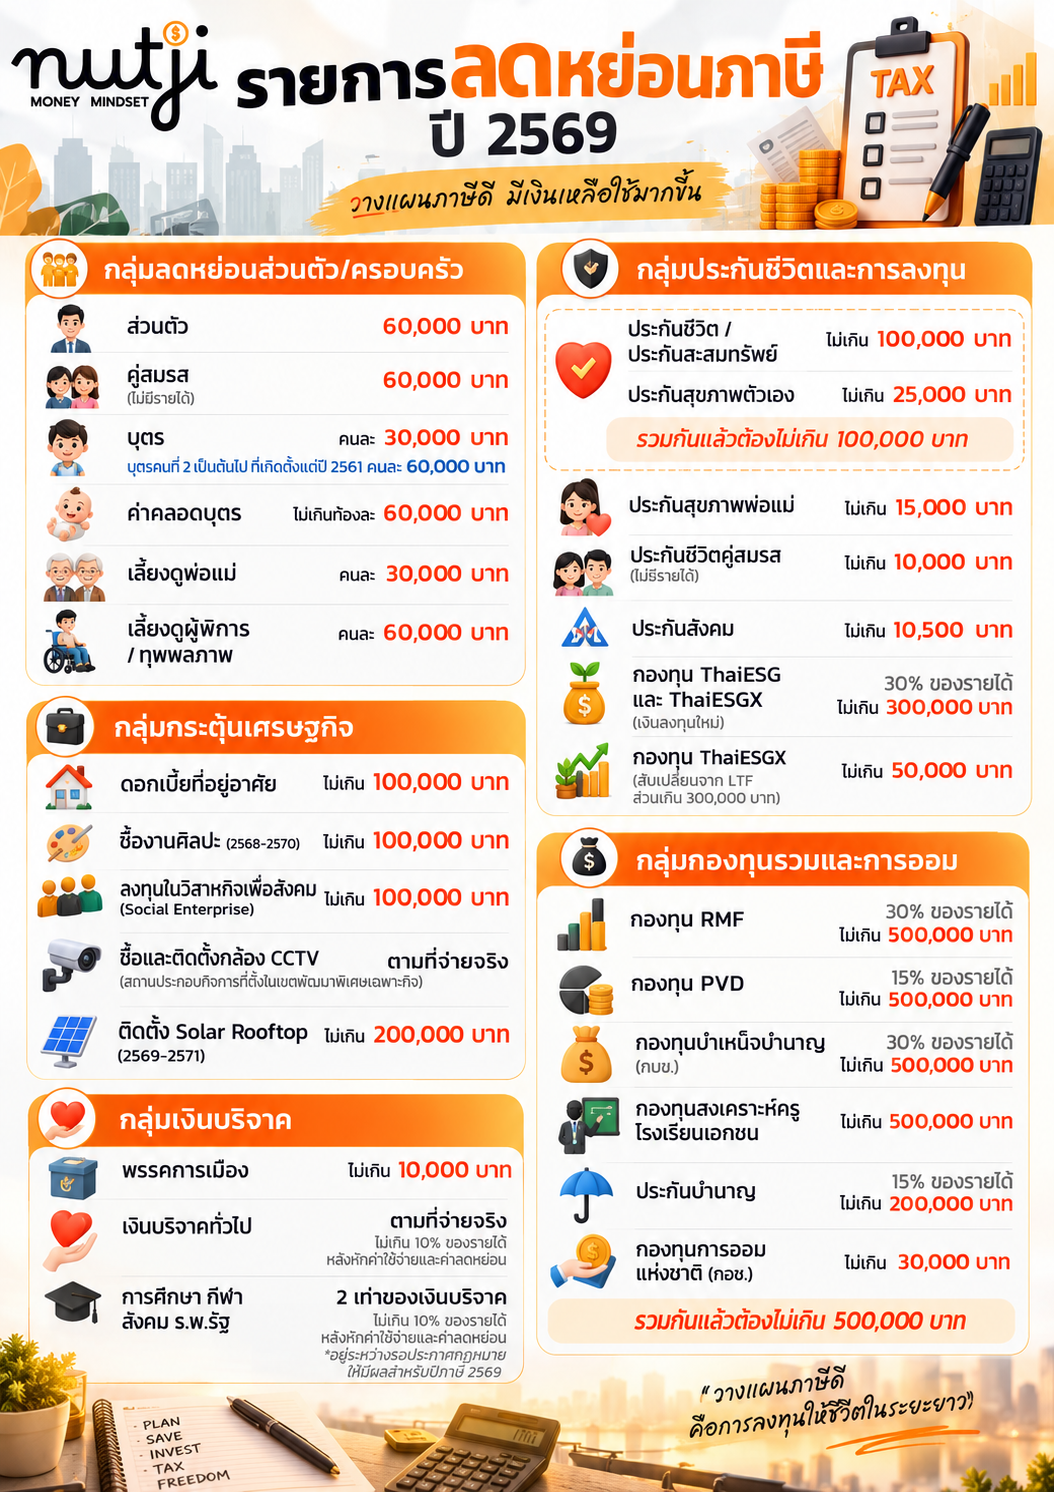
ภาพเป็นสรุปเบื้องต้น อ่านเงื่อนไขประกอบด้านล่าง โดยเฉพาะสิทธิ์ที่มีเพดานร่วม ช่วงเวลา และมาตรการเฉพาะกรณี รายการนี้รวบรวมกลุ่มลดหย่อนและยกเว้นเงินได้สำคัญสำหรับบุคคลธรรมดา ไม่ใช่สิทธิ์ที่ทุกคนใช้ได้ทั้งหมด
สิทธิ์พื้นฐานของผู้มีเงินได้ ไม่ต้องซื้อสินค้าหรือผลิตภัณฑ์เพื่อใช้สิทธิ์
ต้องเป็นคู่สมรสตามกฎหมายและไม่มีเงินได้ โดยตรวจสถานะและวิธียื่นแบบของคู่สมรส
บุตรที่เข้าเงื่อนไขคนละ 30,000 บาท บุตรชอบด้วยกฎหมายคนที่ 2 เป็นต้นไปที่เกิดตั้งแต่ปี 2561 ได้เพิ่มอีก 30,000 บาท ต้องตรวจอายุ การศึกษา และเงินได้ของบุตร กรณีบุตรบุญธรรมมีข้อจำกัดจำนวนตามกฎหมาย
ตามจ่ายจริง ส่วนที่ไม่ได้รับชดเชยและเข้าเกณฑ์ หากจ่ายข้ามปีให้รวมสิทธิ์ครรภ์เดียวกันไม่เกินเพดาน
อายุอย่างน้อย 60 ปี เงินได้ไม่เกิน 30,000 บาทต่อปี ต้องมีหนังสือรับรองและไม่ใช้สิทธิ์ซ้ำกับพี่น้อง ตรวจสิทธิ์บิดามารดาคู่สมรสด้วย
ต้องมีคุณสมบัติด้านรายได้ ความสัมพันธ์หรือการเป็นผู้ดูแล พร้อมเอกสารรับรองตามที่กำหนด
ประกันชีวิต + สุขภาพตนเอง รวมสูงสุด 100,000 บาท ไม่ใช่ 125,000 บาท
เบี้ยส่วนที่ใช้สิทธิ์ได้ของกรมธรรม์อายุอย่างน้อย 10 ปีและเข้าเงื่อนไขบริษัทประกันในไทย ตรวจหนังสือรับรองเบี้ย ไม่รวมเบี้ยเพิ่มเติมทุกชนิดโดยอัตโนมัติ
รวมกับเบี้ยประกันชีวิตที่ใช้สิทธิ์แล้วไม่เกิน 100,000 บาท ต้องแจ้งความประสงค์ให้บริษัทส่งข้อมูลภาษี
ตามจ่ายจริง บิดามารดาที่เอาประกันมีเงินได้ไม่เกิน 30,000 บาทต่อปี ไม่ใช่เพดานคนละ 15,000 บาท กรณีหลายคนร่วมจ่ายต้องแบ่งสิทธิ์ตามเกณฑ์
กรมธรรม์และสถานะสมรสต้องเข้าเงื่อนไข โดยทั่วไปต้องเป็นคู่สมรสตลอดปีภาษี
กรณีมาตรา 33 ปี 2569 เพดานปกติ 875 บาทต่อเดือน หรือ 10,500 บาทเมื่อส่งครบ 12 เดือน ใช้ยอดจริงจากหลักฐาน ส่วนมาตรา 39/40 หรือกรณีลดอัตรา ใช้ยอดและเกณฑ์ของตนเอง
ทั้ง 6 รายการรวมกันสูงสุด 500,000 บาท และยังต้องไม่เกินเพดานเฉพาะของแต่ละรายการ
ใช้ฐานเงินได้ที่กฎหมายกำหนด ถืออย่างน้อย 5 ปีนับจากซื้อครั้งแรก และขายเมื่ออายุไม่น้อยกว่า 55 ปี ต้องลงทุนต่อเนื่องตามเงื่อนไข ไม่เว้นเกิน 1 ปีติดต่อกัน
ใช้เฉพาะเงินสะสมของลูกจ้าง ไม่รวมเงินสมทบนายจ้าง ส่วนแรก 10,000 บาทเป็นค่าลดหย่อน ส่วนเกินเป็นเงินได้ยกเว้นตามเกณฑ์
ใช้ยอดเงินสะสมของสมาชิกที่เข้าเกณฑ์จากหนังสือรับรอง และต้องอยู่ในเพดานออมเกษียณรวม
ใช้เงินสะสมของครูตามกฎหมายและหลักฐานกองทุน
สำหรับสิทธิ์ส่วนเพิ่มเพื่อเกษียณ ต้องเข้าเงื่อนไขการรับบำนาญ ส่วนที่ใช้วงเงินประกันชีวิตทั่วไปแล้วห้ามนับซ้ำ
ใช้เงินสะสมที่สมาชิกจ่ายจริง ไม่รวมเงินสมทบจากรัฐ
ไม่เกิน 30% ของเงินได้พึงประเมิน ใช้วงเงินเดียวกันในปี 2569 ถืออย่างน้อย 5 ปีแบบวันชนวัน แยกจากเพดานออมเกษียณ 500,000 บาท
เฉพาะผู้สับเปลี่ยนครบตามเงื่อนไขในช่วงมาตรการปี 2568 ส่วนสิทธิ์ที่เกิน 300,000 บาทแบ่งเท่ากันในปี 2569–2572 ไม่ใช่ซื้อใหม่ปีนี้แล้วรับสิทธิ์ส่วนนี้ได้ เช่น ยอดเข้าเกณฑ์ 380,000 บาท เหลือ 80,000 บาท แบ่งปีละ 20,000 บาท
สิทธิ์ซื้อ SSF ตามมาตรการเดิมสิ้นสุดปี 2567 และ LTF สิ้นสุดปี 2562 ผู้ถือเดิมยังต้องรักษาเงื่อนไขของปีที่ซื้อ
เฉพาะดอกเบี้ยที่เข้าเงื่อนไข ไม่รวมเงินต้น กู้ร่วมต้องแบ่งสิทธิ์และใช้หลักฐานจากผู้ให้กู้
มาตรการปี 2568–2570 เฉพาะทัศนศิลป์และศิลปินหรือผู้จำหน่ายที่เข้าเกณฑ์ ต้องมีใบกำกับภาษีหรือใบรับพร้อมรายละเอียดผลงาน
เฉพาะเงินลงทุนในหุ้นหรือการเป็นหุ้นส่วนวิสาหกิจเพื่อสังคมที่จดทะเบียนและเข้าเงื่อนไขภาษี ต้องตรวจระยะถือครอง ไม่ใช่การซื้อสินค้าทั่วไปจากกิจการนั้น
เป็นสิทธิ์สำหรับสถานประกอบกิจการในเขตพัฒนาพิเศษเฉพาะกิจ ไม่ใช่กล้องทุกบ้านหรือทุกจังหวัด ตรวจพื้นที่และช่วงจ่ายตามกฎหมายก่อนใช้สิทธิ์
ใช้ได้หนึ่งครั้งสำหรับหนึ่งระบบ ต้องมี e-Tax Invoice และเชื่อมต่อระบบไฟฟ้าตามเงื่อนไข ใช้สิทธิ์ในปีที่เชื่อมต่อสำเร็จ ตรวจวันเริ่มใช้กฎหมายและรายละเอียดกับสรรพากรก่อนจ่ายเงิน ข่าวอนุมัติหลักการอย่างเดียวไม่ยืนยันสิทธิ์ของทุกการติดตั้ง
มาตรการสร้างบ้านเดิมมีช่วงสัญญา 9 เม.ย. 2567–31 ธ.ค. 2568 สิทธิ์ 10,000 บาทต่อค่าจ้าง 1 ล้านบาท สูงสุด 100,000 บาท หากจ่ายต่อเนื่องในปี 2569 ต้องตรวจคุณสมบัติและเอกสารเฉพาะกรณี ไม่ใช้กับสัญญาใหม่ทุกฉบับในปีนี้
ตรวจรายการใน e-Donation ก่อนยื่นภาษี ภาพสรุประบุว่าบางมาตรการรอประกาศ จึงควรยึดกฎหมายของหน่วยรับบริจาคและวันที่บริจาคจริง
สำหรับผู้มีสิทธิ์ตามกฎหมาย ใช้หลักฐานบริจาคหรือการสนับสนุนที่เข้าเกณฑ์ ไม่ใช่การจัดสรรภาษีให้พรรคการเมืองในแบบยื่นภาษี
ต้องเป็นหน่วยรับบริจาคที่มีสิทธิ์ทางภาษี คำนวณเพดานหลังหักค่าใช้จ่าย ค่าลดหย่อน และรายการบริจาคที่ต้องหักก่อนตามลำดับ
เช่น การศึกษา กีฬา สังคม หรือโรงพยาบาลรัฐ เฉพาะหน่วยรับและช่วงเวลาที่กฎหมายกำหนด ไม่ใช่ทุกการบริจาคในหมวดนั้น ต้องตรวจสิทธิ์และข้อมูล e-Donation ของรายการจริง
ผู้มีอายุ 65 ปีขึ้นไปที่อยู่ในไทยตามเกณฑ์ และผู้พิการที่มีคุณสมบัติครบ อาจมีสิทธิ์ยกเว้นเงินได้ 190,000 บาท ต้องตรวจคุณสมบัติและการใช้สิทธิ์ร่วมกันก่อนหัก ไม่ใช่ค่าลดหย่อนอัตโนมัติสำหรับทุกคน
หนังสือรับรองหักภาษี ณ ที่จ่าย รายได้ทุกทาง และหลักฐานค่าใช้จ่าย แยกตามประเภทเงินได้
หลักฐานครอบครัว เบี้ยประกัน เงินสะสม กองทุน ดอกเบี้ยบ้าน และบริจาค เทียบกับข้อมูลใน My Tax Account
ผู้มีเงินเดือนอย่างเดียวโดยทั่วไปใช้ ภ.ง.ด.91 มีเงินได้อื่นใช้ ภ.ง.ด.90 และบางประเภทต้องยื่นครึ่งปี ภ.ง.ด.94 ตรวจวันครบกำหนดของปีที่ยื่นอีกครั้ง
เนื้อหาเพื่อความเข้าใจทั่วไป เงื่อนไขเฉพาะบุคคลและประกาศใหม่อาจทำให้สิทธิ์ต่างกัน ตรวจหลักเกณฑ์ล่าสุดกับกรมสรรพากรก่อนยื่นแบบ